Votre argent a des objectifs : choisissez les bons placements au bon horizon
Où placer son épargne selon ses objectifs et son horizon ?
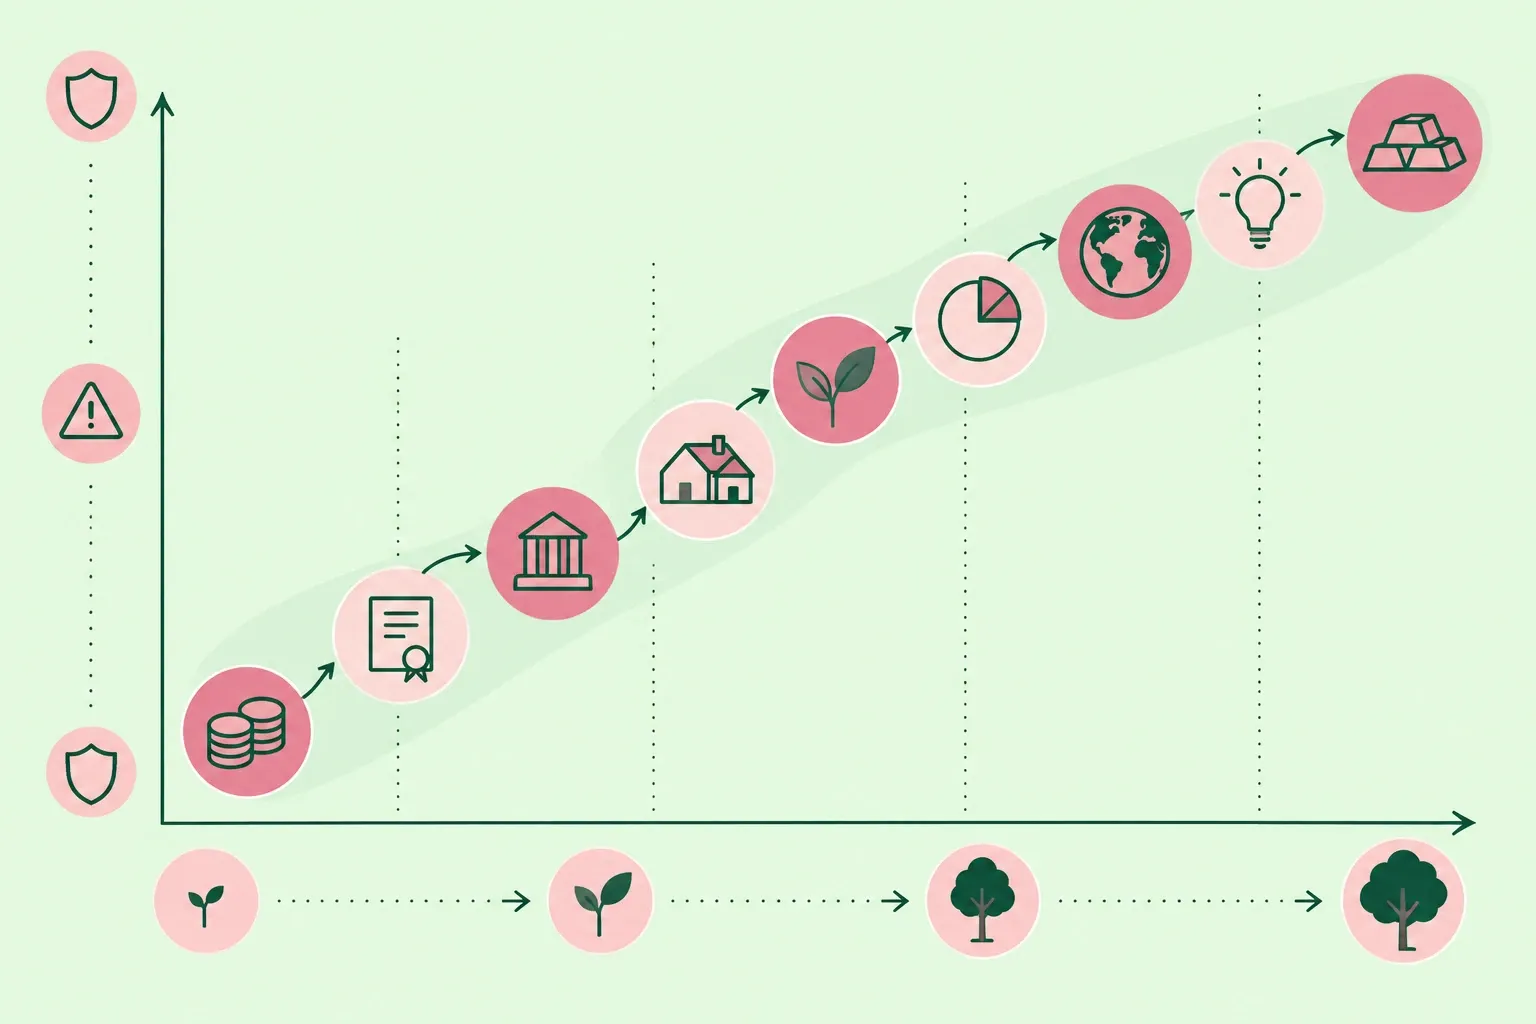
Vous mettez de côté pour un matelas de sécurité, un projet dans deux ans, ou pour la retraite, mais l’offre est vaste et les règles changent. L’idée n’est pas de tout connaître, mais d’associer chaque objectif au bon « contenant » et au bon niveau de risque. Voici une méthode par horizons, des critères concrets (sécurité, fiscalité, frais), et un comparatif des placements courants, avec des liens vers nos décryptages pour passer à l’action sans jargon.
Commencer par vos objectifs et votre délai
- Urgent et certain (0 à 12 mois) : dépenses imprévues, facture de voiture, petit déménagement.
- Prévisible (1 à 5 ans) : travaux, apport immobilier, études.
- Long terme (5 à 10 ans et plus) : constitution de capital, projets familiaux, retraite.
À chaque horizon correspond un niveau de risque tolérable. Plus le délai est court, plus la priorité va à la stabilité et à la disponibilité.
Les critères qui comptent vraiment
- Sécurité et disponibilité des fonds.
- Fiscalité pendant la vie du produit et à la sortie.
- Frais (entrée, gestion, arbitrage) et simplicité de gestion.
- Rendement net, apprécié dans la durée et non mois par mois.
- Diversification pour éviter de dépendre d’un seul moteur.
Quel produit pour quel besoin ?
Trésorerie et filets de sécurité
- Livrets réglementés (Livret A, LDDS) pour l’argent mobilisable à tout moment. Les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux, règle rappelée par Service‑Public. Pour comprendre comment son taux est décidé dans le temps, voyez comment est calculé le taux du Livret A.
- Calibrez votre coussin avec notre repère pratique sur l’épargne de précaution.
Épargner pour un projet à 2–5 ans
- Contrat d’assurance‑vie pour diversifier prudemment via un fonds en euros (capital garanti par l’assureur) et quelques unités de compte si votre horizon s’allonge ; le fonctionnement et les principes de fiscalité sont détaillés par l’AMF.
Investir à long terme (5–10 ans et plus)
- PEA pour investir en actions avec un cadre fiscal conditionné par la durée de détention et des règles propres au plan, expliquées par l’AMF. Pour choisir l’ordre d’ouverture entre PEA et assurance‑vie, consultez nos repères sur lequel ouvrir en premier.
- Construire un portefeuille indiciel (ETF) diversifié, avec des versements programmés et des frais bas. Nous proposons une marche à suivre dans Investir en ETF quand on débute.
Préparer la retraite et optimiser l’impôt
- PER (plan d’épargne retraite) : épargne en principe bloquée jusqu’à la retraite, avec possibilité de déduction fiscale des versements dans certaines limites et cas de déblocage anticipé encadrés ; l’essentiel des règles est synthétisé par Service‑Public. Les modalités ont été précisées et mises à jour en 2026, comme l’indique l’actualité dédiée de Service‑Public.
- Selon votre besoin de liquidité et votre tranche d’imposition, comparez le PER à l’assurance‑vie avant d’arbitrer.
Passer à l’action en quatre étapes
- Définir vos « poches » d’épargne par horizon (sécurité, projets, long terme, retraite) et fixer un montant cible pour chacune.
- Choisir le ou les « contenants » adaptés à chaque poche (livrets, assurance‑vie, PEA, PER) en vérifiant fiscalité et frais réels.
- Automatiser les versements mensuels, d’abord vers le coussin de sécurité, puis vers le long terme.
- Documenter vos choix : objectifs, produits détenus, frais, calendrier de revue.
Vérifier et ajuster dans le temps
- Tous les 6 à 12 mois, contrôlez l’équilibre entre vos poches et réallouez si nécessaire.
- Comparez le rendement net de vos placements à vos objectifs de vie plutôt qu’à un mois « record ».
- Sur le long terme, vérifiez la diversification (pas plus d’un seul moteur de performance) et les frais courants.
- En cas de changement de situation (emploi, logement, enfants), réévaluez horizons et montants.
Ce guide n’est pas un conseil personnalisé : il vous donne une méthode et les règles officielles utiles pour décider en connaissance de cause.
Questions fréquentes
Quelle part consacrer à l’épargne de précaution et où la loger ?
Visez de 3 à 6 mois de dépenses courantes, à ajuster selon votre stabilité de revenus et vos charges fixes. Placez-la sur des livrets disponibles et garantis (Livret A, LDDS) pour pouvoir piocher sans frais ni délai. Vous pouvez détailler votre cible et l’emplacement dans notre guide sur l’« épargne de précaution ».
Assurance‑vie ou PEA en premier pour investir à long terme ?
Le PEA vise surtout les actions européennes avec un cadre fiscal avantageux dans la durée ; l’assurance‑vie permet de diversifier (fonds euros, unités de compte) et d’organiser la transmission. Votre ordre d’ouverture dépendra de votre besoin de diversification, de disponibilité et de fiscalité. Nous expliquons les arbitrages dans notre article comparatif.
À partir de quel horizon puis-je envisager des ETF en bourse ?
Les ETF (fonds indiciels) exposent aux marchés : leur valeur peut baisser temporairement. On les réserve en général à un horizon de 8 à 10 ans ou plus, pour lisser les cycles. Commencez par un panier simple et des versements programmés. Nous détaillons une approche pas à pas pour débuter.
Le PER est‑il toujours bloqué jusqu’à la retraite ?
En principe oui, mais il existe des cas de déblocage anticipé (achat de la résidence principale, accidents de la vie). La fiscalité du PER dépend de vos versements et du mode de sortie (capital ou rente). Les règles officielles sont précisées par Service‑Public et ont évolué avec la loi de finances 2026.
Dois‑je fermer mes anciens produits d’épargne ?
Pas forcément. Vérifiez d’abord les frais, le rendement net et vos besoins de liquidité. Certains contrats d’assurance‑vie anciens restent intéressants ; à l’inverse, un PEA inactif peut être simplifié. Avant toute clôture, considérez les conséquences fiscales et les éventuels frais de transfert ou d’arbitrage.
Articles de la rubrique Placements & Épargne
Choisir entre assurance-vie et PEA selon votre objectif et votre horizon
Assurance vie ou PEA : critères concrets pour décider lequel ouvrir d’abord en 2026, selon votre horizon, la fiscalité après 5 ou 8 ans et le type d’actifs visés.