Investir dans l’immobilier sans se tromper : méthode, options et règles à connaître
Comment acheter ou investir dans l'immobilier sans se tromper ?
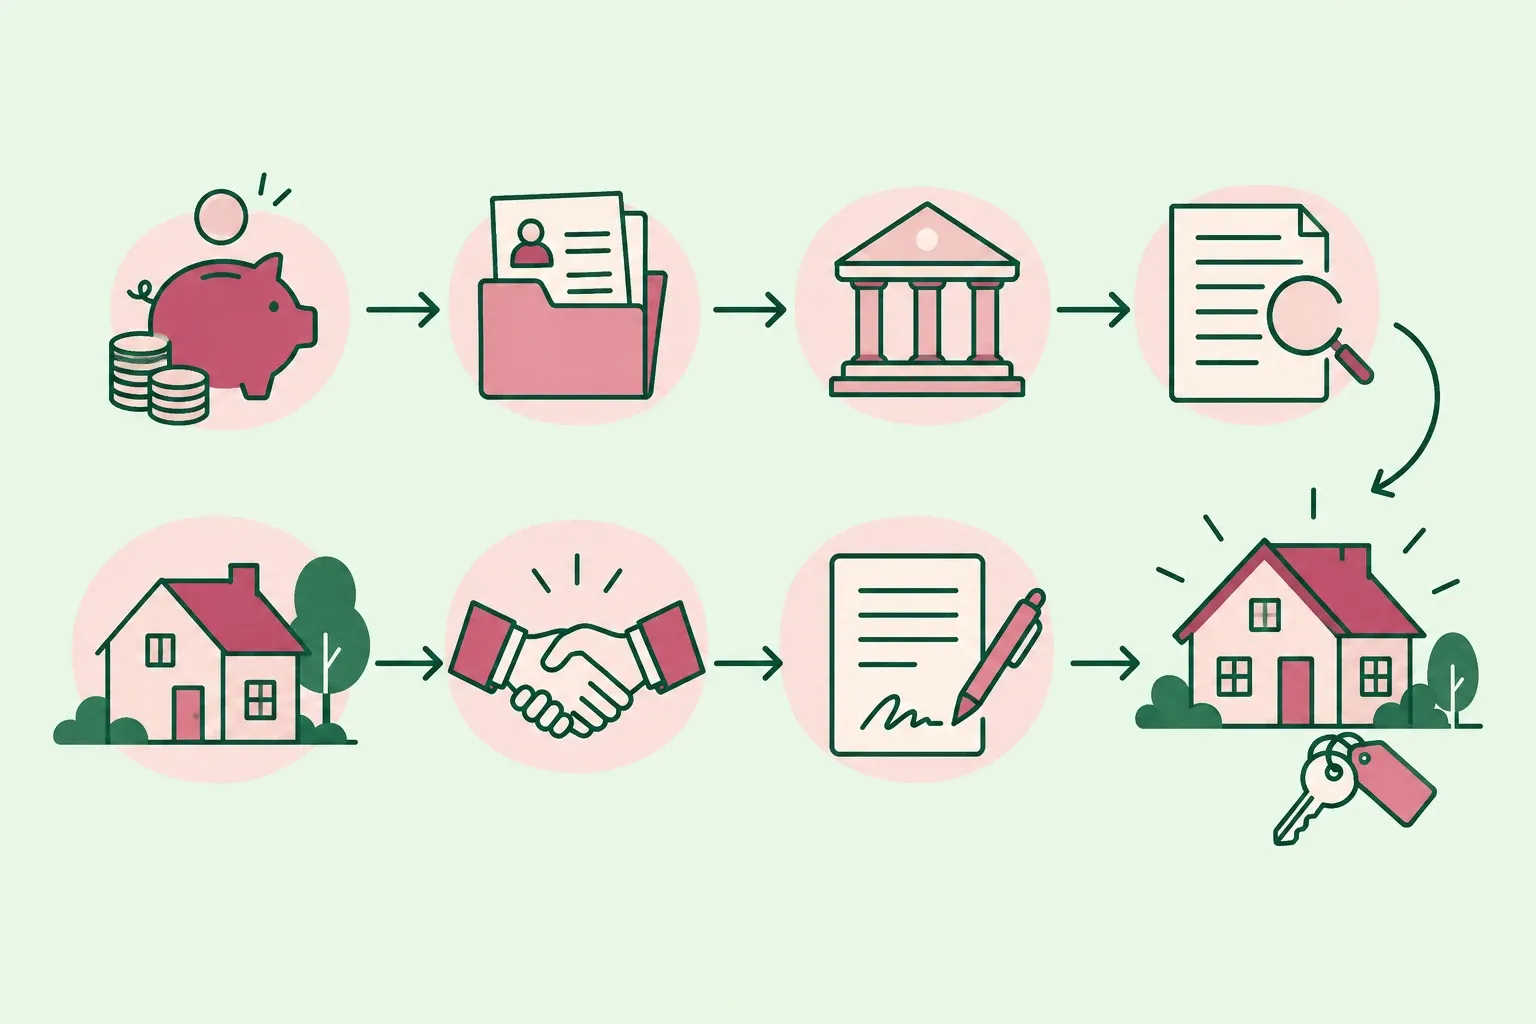
Vous voulez investir dans l’immobilier, mais entre l’apport, le crédit, les frais chez le notaire et les choix (location nue, meublée, SCPI…), le parcours paraît opaque. Cette page vous donne une méthode pas à pas pour cadrer votre budget, comprendre les règles qui s’appliquent au crédit et aux principaux véhicules, comparer les options courantes et vérifier la rentabilité de votre projet avant de vous engager.
Par où commencer quand on veut investir dans la pierre ?
Commencez par cadrer votre budget cible plutôt que par chercher un bien. Regardez votre capacité d’emprunt dans le cadre posé par le Haut Conseil de stabilité financière (HCSF) — taux d’effort maximum de 35 % et durée de prêt jusqu’à 25 ans, avec tolérance de 2 ans de différé pour certains cas — rappelé par le ministère de l’Économie (décision HCSF). Pour comprendre la mécanique côté banque (TAEG, taux d’usure, assurance, délai de réflexion de 10 jours), appuyez-vous sur la fiche officielle Service-Public.
- Pour approfondir la règle de 35 %, consultez aussi notre page sur le taux d’endettement maximum.
Quel budget et quels frais prévoir concrètement ?
Outre le prix du bien, anticipez les « frais de notaire » qui regroupent des droits et taxes, des débours et la rémunération réglementée du notaire. Le site des impôts détaille leur composition et les ordres de grandeur selon neuf/ancien (impots.gouv.fr). Nous expliquons les postes courants dans notre guide sur les frais de notaire.
Côté financement, vérifiez que le TAEG de votre offre ne dépasse pas le taux de l’usure et respectez le délai légal minimal de réflexion de 10 jours avant acceptation, comme l’indique Service-Public. Pour décoder chaque ligne (TAEG, indemnités, modularité, assurance), suivez notre méthode pour lire une offre de prêt.
Quelle stratégie d’investissement vous convient ?
1) Achat locatif « nu » (bail vide)
- Objectif : revenus fonciers, protection du patrimoine.
- Gestion : plus simple sur la durée des baux, mais attention aux travaux et à la vacance.
- Fiscalité : loyers imposés au régime micro-foncier ou au réel selon votre situation (non détaillé ici).
2) Location meublée (statut LMNP)
- Objectif : revenus BIC (bénéfices industriels et commerciaux).
- Fiscalité : au micro-BIC, un abattement forfaitaire de 50 % s’applique sur les recettes ; au régime réel, vous déduisez les charges et pouvez amortir le bien, selon impots.gouv.fr. Les seuils et options d’imposition sont précisés dans la documentation fiscale officielle (BOFiP) (BOFiP). Nous détaillons les cas pratiques dans notre guide sur la fiscalité du LMNP.
3) « Pierre-papier » via SCPI
- Objectif : déléguer la gestion à une société de gestion et percevoir potentiellement des revenus.
- Risques et liquidité : les parts ne sont pas cotées ; la revente peut prendre du temps et dépendre de l’offre et de la demande. Le capital et les revenus ne sont pas garantis, rappelle l’Autorité des marchés financiers (AMF et mise en garde AMF). Nous expliquons le fonctionnement des SCPI.
Comparer d’un coup d’œil
| Option | Ticket d’entrée indicatif | Gestion | Liquidité | Points de vigilance |
|---|---|---|---|---|
| Locatif nu | Élevé (apport + frais) | Directe | Vente du bien (délai) | Vacance, travaux, fiscalité foncière |
| LMNP | Élevé (apport + frais) | Directe ou déléguée | Vente du bien (délai) | Choix micro-BIC/réel, amortissements |
| SCPI | Variable (quelques centaines à milliers d’€) | Déléguée | Marché des parts (non garanti) | Frais d’entrée/gestion, liquidité |
Comment passer à l’action sans se perdre ?
- Cadrer le budget « tout compris » (prix + frais d’achat + travaux + trésorerie de sécurité).
- Tester la soutenabilité de la mensualité dans la limite HCSF et avec une marge de sécurité. Le ministère de l’Économie rappelle le plafond de 35 % et la maturité maximale. Notre page dédiée au taux d’endettement maximum vous aide à faire le calcul.
- Choisir l’option d’investissement (nu, LMNP, SCPI) en fonction de votre temps disponible pour gérer, de votre tolérance au risque et de votre fiscalité. Sur les SCPI, l’AMF conseille de lire les documents d’information pour comprendre frais et modalités (AMF – bien s’informer).
- Monter le financement et analyser l’offre : TAEG, taux, assurances, pénalités, modularité. La fiche Service-Public rappelle aussi le délai de réflexion de 10 jours. Pour décoder chaque clause, suivez notre guide pour lire une offre de prêt.
Comment vérifier que le projet tient la route ?
- Calculer un rendement « net-net » réaliste : loyers attendus – vacance – charges récurrentes (copropriété, assurances, taxe foncière) – entretien – intérêts – impôts. En LMNP, comparez l’abattement du micro-BIC et les déductions/amortissements du réel à partir des règles d’impots.gouv.fr et de la documentation BOFiP. Notre décryptage de la fiscalité du LMNP vous guide pas à pas.
- Tester des scénarios défavorables : +1 point de taux, 2 à 3 mois de vacance, 5 % de charges en plus. Vérifiez que votre taux d’effort demeure sous le cadre HCSF (35 %) rappelé par économie.gouv.fr.
- Si vous privilégiez la « pierre-papier », rappelez-vous que le capital et les revenus ne sont pas garantis et que la liquidité est moindre, comme l’indique l’AMF. Pour comprendre les frais et mécanismes, voyez notre page sur le fonctionnement des SCPI.
En suivant cette séquence — budget, frais, choix du véhicule, financement, tests de solidité — vous pouvez décider avec méthode et documents en main, sans vous laisser surprendre par une ligne oubliée ou un risque mal compris. Nous regroupons les points techniques essentiels dans nos pages dédiées : taux d’endettement maximum, frais de notaire, lire une offre de prêt, fiscalité du LMNP et SCPI : fonctionnement.
Questions fréquentes
Quel taux d’endettement maximal les banques retiennent-elles aujourd’hui ?
Le Haut Conseil de stabilité financière encadre l’octroi des crédits : il fixe un taux d’effort maximal de 35 % et une durée de prêt jusqu’à 25 ans (avec tolérance de 2 ans de différé dans certains cas). Ce cadre s’impose aux banques et vise à limiter le risque de surendettement des ménages, tout en laissant une marge de flexibilité limitée sur certains dossiers.
Les frais de notaire sont-ils négociables ?
La rémunération du notaire est réglementée, mais les « frais de notaire » comprennent surtout des taxes et débours collectés pour le compte de l’État et des collectivités. On ne négocie donc pas ces droits ; seule une remise encadrée sur les émoluments est parfois possible. L’ordre de grandeur dépend du type de bien (neuf/ancien) et de son prix.
LMNP : vaut-il mieux le micro-BIC ou le régime réel ?
Le micro-BIC applique un abattement forfaitaire (50 %) sur les recettes de location meublée ; le régime réel permet de déduire les charges réelles et d’amortir le bien, ce qui peut réduire fortement le résultat imposable. Le choix dépend de votre niveau de charges et de recettes. Référez-vous aux règles fiscales en vigueur et, au besoin, faites-vous accompagner.
Les SCPI sont-elles liquides ?
Non. Les parts de SCPI ne sont pas cotées ; leur revente peut prendre du temps et dépendre du marché des parts. Le capital et les revenus ne sont pas garantis et évoluent avec le marché immobilier. Lisez les documents d’information avant toute souscription pour comprendre frais, risques et modalités de cession.
Dois-je attendre d’avoir un gros apport pour investir ?
Un apport améliore la solidité du dossier et diminue le coût du crédit, mais n’est pas une obligation universelle. Au-delà de l’apport, les banques regardent le taux d’effort, la stabilité des revenus et l’épargne de précaution. Vérifiez surtout que le projet reste soutenable après charges, impôts et aléas (vacance, travaux).
Articles de la rubrique Immobilier
Ce que contient la note du notaire et ce qui la fait varier
Frais de notaire : de quoi ils se composent et comment les calculer selon ancien, neuf ou terrain, avec les bons taux et un simulateur officiel.